أحدث المنشورات
التصنيفات
كلمات مفتاحية
- Home
- دراسات وتقارير
اقتصاد الاختناق الجيوسياسي وأثر الصراع الأميركي–الإيراني على أسواق الطاقة والاقتصاد السوري
“دراسة تحليلية متكاملة”
مقدمة
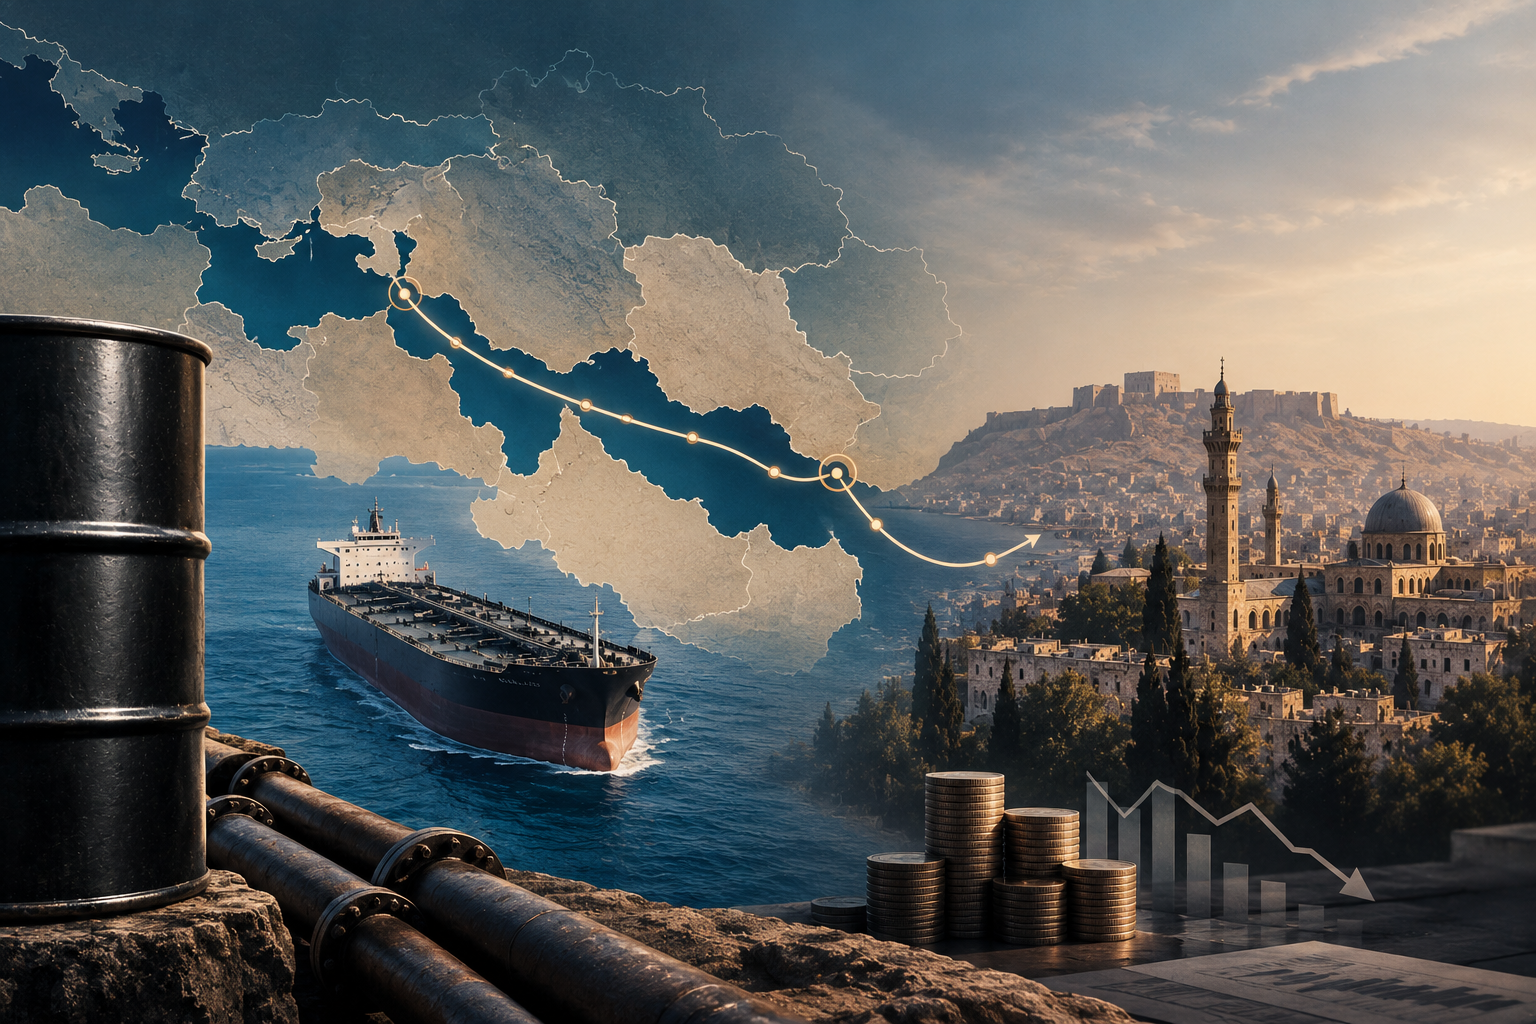
لم تعد أزمات الطاقة في الشرق الأوسط شأناً إقليمياً محدوداً. فقد أعادت الحرب الأميركية–الإيرانية منذ شباط/فبراير 2026 تعريف العلاقة بين الجغرافيا السياسية وأسواق الطاقة والتجارة الدولية. وفي قلب هذه المعادلة يقع مضيق هرمز. فهو ليس مجرد ممر بحري ضيق، بل عقدة استراتيجية في شبكة الاعتماد المتبادل التي تربط منتجي الطاقة في الخليج بالأسواق الآسيوية والأوروبية والعالمية. وقد عبر المضيق في عام 2025 نحو 20 مليون برميل يومياً من النفط الخام والمنتجات النفطية، بما يعادل قرابة ربع تجارة النفط المنقولة بحراً عالمياً .
تتعامل هذه الدراسة مع الصراع الأميركي–الإيراني من منظور الاقتصاد السياسي الجيو-اقتصادي. ولا تنظر إلى العقوبات والنفط والممرات البحرية باعتبارها متغيرات منفصلة. فالاقتصاد العالمي المعاصر يقوم على شبكات كثيفة من الاعتماد المتبادل. وتمنح هذه الشبكات بعض الدول قدرة على تحويل موقعها داخلها إلى أداة ضغط. وهذا ما وصفه Farrell and Newman بمفهوم “تسليح الاعتماد المتبادل”؛ إذ يمكن للدول التي تمتلك موقعاً مركزياً في الشبكات الاقتصادية أن تستخدم هذا الموقع لممارسة الإكراه السياسي والاقتصادي.
ضمن هذا الإطار، لا يمثل هرمز مجرد نقطة اختناق مادية. إنه أصل جيو-اقتصادي يمكن أن تنتقل عبره الصدمة من المجال العسكري إلى سوق الطاقة، ثم إلى التجارة والنقل والتضخم وسعر الصرف. وتزداد أهمية هذا المسار عندما تكون البدائل محدودة. فحتى الدول التي تستطيع استخدام خطوط تصدير بديلة لا تستطيع تعويض جميع التدفقات المتوقفة بسرعة. كما أن إعادة توجيه التجارة لا تلغي تكاليف التأمين والنقل والمخاطر الجيوسياسية. ولذلك فإن استمرار الاضطراب قد ينتج علاوة مخاطر هيكلية فوق السعر الأساسي للنفط.
وتكشف بيانات وكالة الطاقة الدولية أن الأزمة تجاوزت بالفعل حدود الاضطراب المؤقت. فقد هبطت تدفقات النفط عبر هرمز إلى مستويات شديدة الانخفاض، بينما أدت القيود على الملاحة إلى تعطيل إمدادات النفط والغاز والمنتجات المكررة. وفي تقريرها الصادر في أيلول/سبتمبر 2026، خفضت الوكالة توقعاتها للمعروض العالمي من النفط، وقدرت متوسط الإمدادات العالمية خلال العام عند نحو 100.7 مليون برميل يومياً، بانخفاض 5.7 مليون برميل يومياً عن العام السابق. كما أصبح الضغط أكثر وضوحاً في سوق الديزل والمنتجات المكررة، وليس في الخام وحده.
هذه التطورات تضع سوريا أمام حالة مختلفة عن الاقتصادات النفطية الكبرى. فزيادة الإنتاج المحلي السوري لا تعني بالضرورة تحقيق أمن الطاقة. ويظل الفرق بين الإنتاج والاستهلاك بحاجة إلى تمويل واستيراد وتكرير وتوزيع. لذلك فإن ارتفاع السعر العالمي للنفط يمكن أن ينتقل إلى الاقتصاد السوري عبر أكثر من قناة. تبدأ القناة الأولى بفجوة الطاقة والاستيراد. وتأتي بعدها قناة سعر الصرف، لأن ارتفاع فاتورة الطاقة يزيد الطلب على العملات الأجنبية. ثم تظهر قناة التضخم، حيث تنتقل تكلفة الوقود إلى النقل والإنتاج والخدمات والغذاء. وهنا تتحول أزمة هرمز من أزمة خارجية إلى صدمة داخلية متعددة القنوات.
د.علي مطيع عيسى
باحث جيوسياسي اقتصادي
لقراءة كامل التقرير
from hermez to damas